湖北日报全媒记者 马文俊
上市消息尚未落地,资本市场已先给出反应。
近日有市场消息称,DeepSeek已正式筹备科创板IPO,计划年内启动上市流程,保荐机构已进入尽职调查阶段。
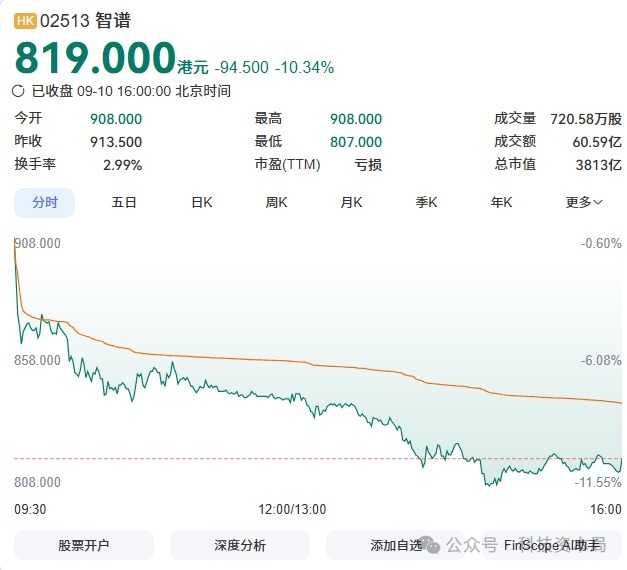
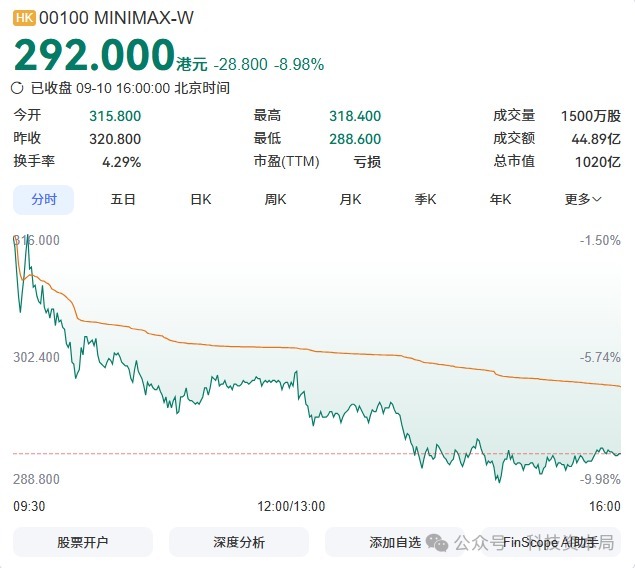
9月10日,港股大模型板块集体重挫。智谱收盘报812.5港元,单日跌11.06%,总市值回落至3783亿港元。MiniMax收盘报292港元,跌8.98%,市值勉强守住千亿关口。市场将下跌归因于DeepSeek同日发布V4.1 Flash模型并大幅下调API定价,摩根士丹利随后警告大模型价格竞争可能加剧。
最不像AI创业公司的公司要上市了
DeepSeek此前是AI圈的一股“清流”。企业不融资、不商业化、不回应资本市场传闻,以自有资金支撑研发,一度被视为最不像创业公司的AI公司。
转折发生在今年。4月启动首轮外部融资,6月完成交割,融资金额约510亿元,投后估值接近4000亿元,梁文锋个人出资约200亿元,腾讯、宁德时代、网易、京东等悉数入局。7月中旬启动第二轮,投前估值升至5000亿元,目标募资约500亿元。两轮累计募资超1000亿元。
业内人士分析,融资节奏骤然提速,背后有员工期权等现实压力。DeepSeek长期不融资,导致期权缺乏外部估值锚点,迟迟不涨,甚至成为白纸。与此同时,核心员工持续被高薪挖角。IPO不仅是为了融资,更是为了给团队一个可量化的价格信号。
业务层面,DeepSeek的牌面不差,技术迭代和成本优化的节奏长期凌厉。2026年前7个月营收约4.75亿元,是2025年全年的约10倍,API业务毛利率高达82.9%,净亏损收窄至7.15亿元。9月10日发布的V4.1 Flash模型,以552B参数的MoE架构实现了超越V4 Pro的综合能力,同时将KV Cache显存需求压缩至前代的四分之一,API定价同步下调。
DeepSeek的“慢”还能维持多久?
 Deepseek上线全能新模型
真正的紧迫感来自对比。智谱2026年1月8日登陆港交所,发行价116.2港元,首日仅涨13.17%,市值约555亿港元。但随后股价一路走高,6月盘中市值一度突破1万亿港元,截至9月1日仍报收5573亿港元。上半年营收9.54亿元,同比增长近400%,其中API业务收入暴增27倍至8.25亿元,占总收入86.5%。MaaS平台的ARR已达到16至20亿美元量级。
MiniMax紧随其后,1月9日上市,发行价165港元,5月底市值2635亿港元,较发行价涨幅超4倍。全球企业和开发者客户超百万,较半年前增长5倍,2026年2月ARR已超1.5亿美元。企业5月底启动A股辅导,冲刺A+H双平台。
海外方面,Anthropic已提交IPO申请,最快10月上市,投资者预计估值达2万亿美元,截至夏末年化营收约650亿美元,二季度首次实现季度盈利。Claude Code单品年化收入从2月的25亿美元飙升至6月的超140亿美元,成为企业级AI变现最凌厉的案例。OpenAI则于6月秘密提交上市文件,估值8520亿美元,年化营收突破400亿美元,但全年预计净亏损约140亿美元。
不同的路径面对同一个关口
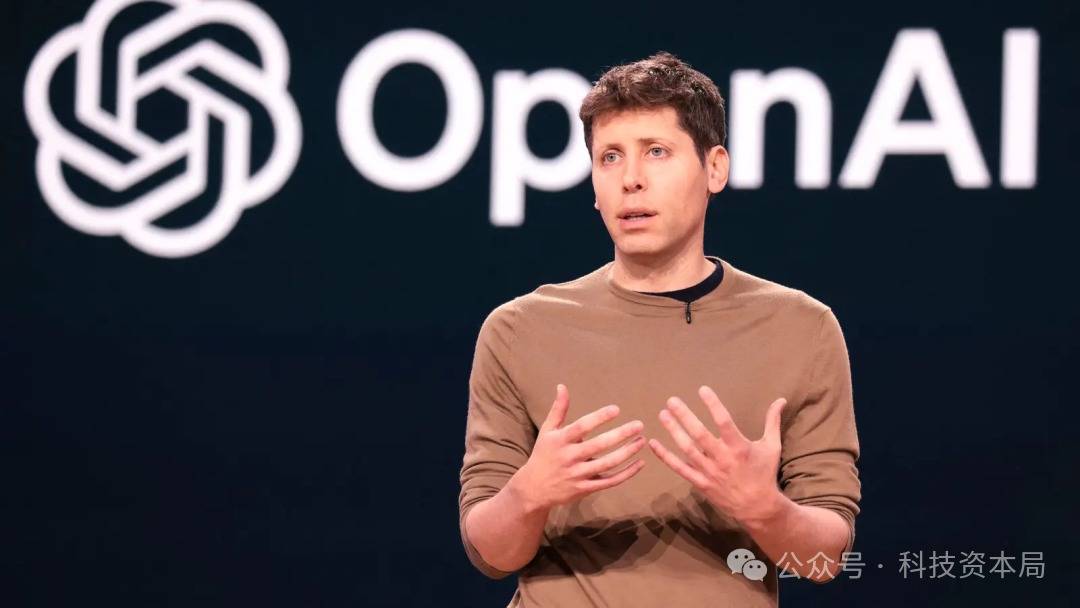 Open AI创始人Sam Altman
将4家公司放在一起观察,会发现一个有意思的分野。
Anthropic和OpenAI走的是高举高打路线,巨额亏损换规模,企业级API和编程工具是核心引擎。智谱和MiniMax选择了更轻便的路径,智谱从本地化部署迅速切换到MaaS调用,API毛利率从负转正至24.6%,量价齐升,MiniMax则以73%的海外收入占比构建了差异化壁垒。
DeepSeek与Anthropic的打法类似,维持高毛利API、技术驱动的成本优势,不做重交付,但两者的体量差距是数量级的。Anthropic年化营收650亿美元,DeepSeek年化约5亿美元。
这也意味着,DeepSeek的估值逻辑不能简单对标。以5000亿元投前估值对应约5亿美元年化收入,市销率接近140倍,远高于智谱和MiniMax上市时的水平,也高于OpenAI的约20倍。
不过对大模型企业而言,上市只是起点。以智谱为例,其港股上市后市值从511亿港元冲到万亿,如今已回落到3783亿。波动本身就是市场对AI大模型估值分歧的注脚。
在技术领先和商业变现之间配资在线炒股,行业的发展曲线究竟还能以多快的速度收敛?也许DeepSeek的IPO能为我们提供一个新的答案。
顺发配资提示:文章来自网络,不代表本站观点。
相关文章


热点资讯